| Si vous n’agissez pas | Solution et bénéfice |
|---|---|
| Une préparation tardive peut perturber vos échanges avec clients et fournisseurs. | Utilisez la checklist pour identifier les étapes qui concernent votre activité et répartir le travail. |
| Choisir un outil avant d’avoir défini vos besoins peut compliquer les premiers échanges. | Listez vos cas habituels, puis vérifiez que la plateforme les prend en charge. |
L’essentiel en 30 secondes
- Oui, la facturation électronique concerne chaque auto-entrepreneur, même sans TVA.
- Depuis septembre 2026, chaque auto-entrepreneur doit donc être joignable par une plateforme agréée pour accueillir les factures de ses fournisseurs.
- À la rentrée 2027 (le 1er septembre), vos clients professionnels ne recevront ensuite plus que des factures au format Factur-X, UBL ou CII, et vos ventes aux particuliers passeront par l’e-reporting.
- Un simple PDF ne suffira donc plus pour vos clients professionnels.
- Par ailleurs, la suspension votée le 3 novembre 2026 ne s’applique pas : le calendrier tient toujours.
- Enfin, le risque : 50 € pour chaque facture hors format, avec un plafond annuel fixé à 15 000 €.
Facturation électronique auto-entrepreneur : à partir du 1er septembre 2027, la réforme s’impose à vous, même en franchise de TVA. Ainsi, fini le PDF joint à un mail ou la facture papier tendue au client sur le chantier.
Bonne nouvelle : il reste quelques mois pour s’organiser. De plus, la démarche est plus simple qu’elle n’en a l’air. C’est pourquoi, dans ce guide, on fait le point sans jargon : qui est concerné, ce qui change concrètement, ce que vous risquez et comment vous préparer dès maintenant.
| Démarche | Échéance et opérations concernées |
|---|---|
| Réception | Depuis le 1er septembre 2026, recevoir les factures électroniques de vos fournisseurs pour les opérations concernées. |
| Émission | À partir du 1er septembre 2027, émettre les factures électroniques des opérations concernées entre professionnels établis en France. |
| Transmission des données | À partir du 1er septembre 2027, transmettre les données des opérations concernées non couvertes par la facture électronique, notamment certaines ventes aux particuliers. |
Voir les obligations et leur périmètre sur Service Public Entreprendre.
Facturation électronique suspendue pour l’auto-entrepreneur ? Le point au 20 novembre 2026
Non, la réforme continue : le calendrier tient toujours. Le 3 novembre 2026, les députés ont bien voté un amendement (n° I-3426) qui sortait les micro-entreprises, PME et agriculteurs de la réforme. Cependant, ce texte a disparu dès le 4 novembre, avec le rejet de la première partie du budget 2027.
Toutefois, un amendement semblable pourrait revenir au Sénat. Je mettrai donc cet article à jour à chaque étape. En attendant, la règle reste celle décrite ci-dessous. (Fresh Management, Billies)
Facturation électronique : ce que l’auto-entrepreneur doit faire, selon son profil
Repérez d’abord votre ligne : elle vous dit exactement quoi faire, et quand.
Vous facturez des professionnels
Maintenant : avoir une plateforme agréée pour recevoir vos factures fournisseurs.
En 2027 : ensuite, envoyer vos factures en format électronique via cette plateforme.
Vous facturez les deux
Maintenant : avoir une plateforme agréée.
En 2027 : factures électroniques pour les pros, et aussi e-reporting pour les particuliers.
Vous ne facturez que des particuliers
Maintenant : avoir une plateforme agréée pour recevoir vos factures fournisseurs.
En 2027 : puis transmettre vos données de vente (e-reporting), sans changer vos factures.
Vous êtes sans TVA (franchise en base)
Maintenant : pareil que ci-dessus, selon vos clients.
En 2027 : pareil que ci-dessus, car la franchise ne vous dispense pas.
La réforme en chiffres
3 M
auto-entrepreneurs actifs fin 2025
2 Md
factures entre entreprises par an
20 Md€
de retards de paiement par an
50 €
par facture hors format
Soit 130 000 auto-entrepreneurs de plus en un an, et 4,5 milliards d’euros de gains directs attendus pour les entreprises. Sources : Bpifrance Création, DGFiP, Sage, Le Monde Informatique, service-public.fr.
D’ailleurs, l’intérêt des indépendants explose : selon Google Trends, les recherches « facturation électronique » ont atteint leur record fin août 2026, juste avant l’obligation de réception, et repartent à la hausse depuis mi-novembre 2026.
Le calendrier : deux dates à retenir
La réforme arrive en deux temps. Or, la première étape s’applique déjà.
1er septembre 2026
Obligation de réception pour tout le monde, y compris les plus petites auto-entreprises.
Le même jour
Les grands groupes et les ETI basculent en émission et en e-reporting.
1er septembre 2027 Votre échéance
Envoi des factures en électronique, puis e-reporting, pour les PME, TPE, artisans et auto-entrepreneurs.
Autrement dit : depuis septembre 2026, vous devez déjà être capable de recevoir les factures de vos fournisseurs par voie électronique. Ensuite, en septembre 2027, ce sera votre tour de les émettre. (Ministère de l’Économie)
Qui est concerné par la facturation électronique ?
Oui, dans la grande majorité des cas. En effet, la réforme s’applique à quiconque exerce en France une activité soumise à la TVA, y compris quand on profite de la franchise en base (la fameuse mention « TVA non applicable, art. 293 B du CGI »).
- Vous facturez des professionnels (B2B) : vous devrez émettre des factures électroniques dès septembre 2027. C’est notamment le cas d’un plombier qui travaille pour une agence immobilière ou d’un peintre sous-traitant d’une entreprise du bâtiment.
- Vous facturez uniquement des particuliers (B2C) : pas d’obligation d’émettre des factures électroniques. En revanche, vous devrez transmettre vos données de vente à l’administration (l’e-reporting, expliqué plus bas).
- Dans tous les cas : la réception en électronique des factures de vos fournisseurs vous concerne donc déjà, depuis septembre 2026.
Auto-entrepreneur sans TVA : la facturation électronique vous concerne-t-elle ?
Oui. C’est la question la plus posée, et pourtant la réponse surprend souvent : ne pas facturer de TVA ne vous met pas à l’abri de la réforme. Aux yeux du fisc, vous restez donc « assujetti », même si la TVA n’apparaît jamais sur vos factures.
Prenons par exemple un auto-entrepreneur en franchise qui travaille pour des clients pros. Il lui faudra alors :
- passer ses factures pros en Factur-X (ou UBL, CII) dès la rentrée 2027 ;
- ensuite, garder la mention « TVA non applicable, art. 293 B du CGI » sur ses factures ;
- enfin, faire l’e-reporting pour ses ventes aux particuliers.
Qui n’est pas concerné par la facturation électronique ?
La liste reste courte. Concrètement, l’obligation d’émettre ne vise pas :
- les entreprises qui facturent uniquement des particuliers (elles restent concernées par l’e-reporting et la réception) ;
- ensuite, les opérations exonérées de TVA sans droit à déduction, comme certaines activités de santé ou d’enseignement ;
- enfin, les entreprises qui ne sont pas établies en France.
En cas de doute sur votre activité, posez donc la question à votre comptable ou à votre service des impôts des entreprises.
Vous avez des clients ou fournisseurs étrangers ?
La facture électronique obligatoire concerne les échanges entre entreprises établies en France. Pour l’international, en revanche, la règle change :
- Client établi à l’étranger : vous continuez à facturer comme aujourd’hui. Toutefois, vous transmettez les données de la vente à l’administration via l’e-reporting.
- Fournisseur établi à l’étranger : il ne passe pas par une plateforme agréée française. C’est donc vous qui déclarez l’achat via l’e-reporting.
Par exemple, un frontalier qui intervient en Belgique ou en Suisse, ou un artisan qui achète ses fournitures en Allemagne, est donc concerné par l’e-reporting, même sans client français professionnel.
Un PDF, ce n’est pas une facture électronique
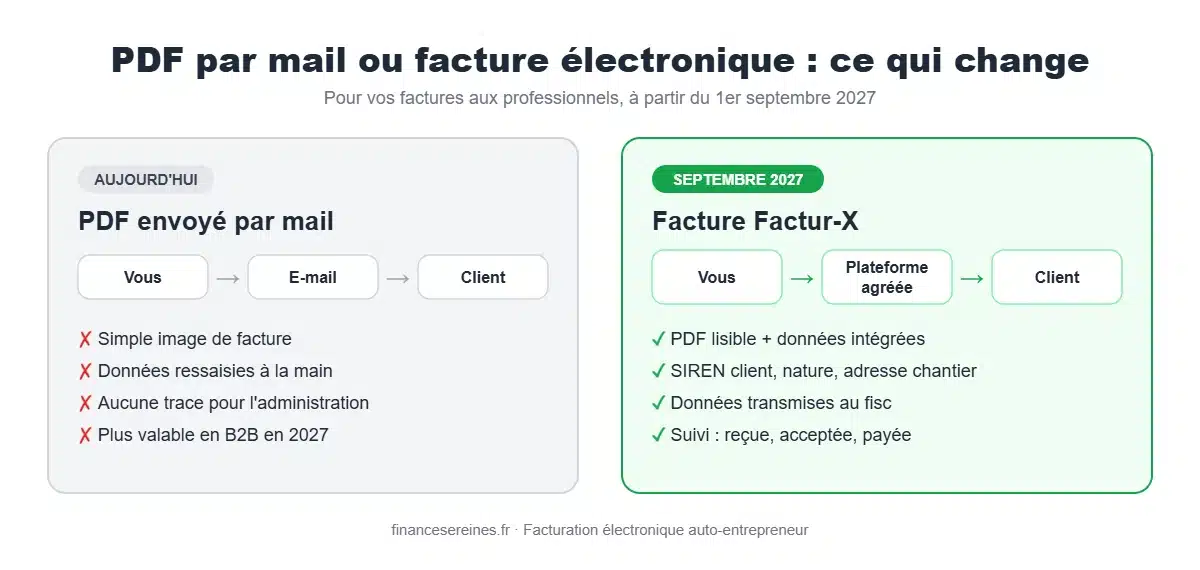
C’est la confusion la plus fréquente. En effet, un PDF joint à un mail reste, aux yeux de la réforme, une facture « papier » numérisée.
À l’inverse, une vraie facture électronique contient des données structurées, lisibles par un logiciel : montant, TVA, SIREN, date… L’administration accepte trois formats :
Recommandé pour vous
Factur-X
Un PDF lisible par un humain, avec aussi un fichier de données caché à l’intérieur. Idéal pour les petites entreprises, car votre client voit une facture normale.
UBL
Un fichier de données pur (XML), surtout utilisé par les logiciels comptables.
CII
Un fichier de données pur (XML), surtout utilisé par les logiciels comptables.
Pour un artisan ou un indépendant, Factur-X reste donc le plus pratique : la facture garde son apparence habituelle, tout en étant conforme.
Comment faire et envoyer une facture électronique
Concrètement, cela se passe en trois étapes :
- Créez la facture dans un logiciel compatible, qui produit un fichier Factur-X, UBL ou CII. Autrement dit, un modèle Word ou Excel ne suffit plus.
- Envoyez-la via votre plateforme agréée. C’est alors elle qui la transmet à votre client, à la place du simple mail.
- Suivez son statut : déposée, reçue, acceptée, payée… Puis la plateforme vous informe à chaque étape.
Heureusement, beaucoup de logiciels de facturation se chargent des étapes 1 et 2 pour vous : vous créez la facture comme d’habitude, et l’envoi conforme se fait en arrière-plan.
Bon à savoir : une facture, c’est d’abord un devis signé. AdminPilot Solo, l’assistant qui aide les artisans à faire signer leurs devis, vous prévient quand votre client ouvre le devis et prépare vos relances au bon moment. Ensuite, une fois le devis signé, la formule Confort inclut la facture Factur-X. Il existe aussi une formule gratuite, sans carte bancaire.
Les 4 nouvelles mentions obligatoires
D’abord, vos factures gardent les mentions habituelles (numéro, date, votre SIREN, prix HT, TVA ou mention de franchise…). Cependant, quatre nouvelles s’y ajoutent, au rythme de votre propre calendrier d’émission :
- Le numéro SIREN de votre client, notamment quand c’est une entreprise.
- Le lieu de livraison des biens, quand il ne correspond pas à l’adresse de facturation : pour un artisan, c’est souvent l’adresse du chantier.
- La nature de l’opération : livraison de biens, prestation de services, ou les deux. Ainsi, un artisan qui fournit et pose du matériel coche souvent « les deux ».
- L’option pour la TVA sur les débits, mais uniquement si vous l’avez choisie.
Astuce : commencez donc dès maintenant à demander le SIREN de vos clients professionnels et à le noter dans votre fichier clients. (service-public.fr)
Exemple concret : la facture d’un plombier auto-entrepreneur
Prenons l’exemple de Karim, plombier sans TVA. Il répare une colonne d’eau dans un immeuble qu’une agence immobilière gère. Voici ce qui change sur sa facture :
Aujourd’hui (PDF par mail)
- Format : PDF classique
- Envoi : pièce jointe d’un mail
- SIREN du client : souvent absent
- Adresse : adresse de l’agence
- Nature de l’opération : non précisée
- Mention TVA : « TVA non applicable, art. 293 B du CGI »
En septembre 2027 (facture électronique)
- Format : Factur-X, le même PDF avec les données structurées intégrées
- Envoi : dépôt sur sa plateforme agréée, qui transmet ensuite à l’agence
- SIREN du client : obligatoire, celui de l’agence
- Adresse : celle de l’agence, ainsi que l’adresse de l’immeuble (lieu du chantier)
- Nature de l’opération : « biens et services » (pièces fournies + main-d’œuvre)
- Mention TVA : inchangée
Finalement, le travail de Karim reste le même. Ce qui change, c’est l’outil qui produit la facture et le chemin qu’elle emprunte.
Plateforme agréée et e-reporting : comment ça marche
Vos factures électroniques ne partiront plus directement de votre boîte mail. Elles transiteront en effet par une plateforme agréée (PA), un opérateur que l’administration fiscale homologue. Puis la PA transmet la facture à votre client et les données utiles à l’administration.
Vous devez donc choisir une PA. Notamment, certaines sont gratuites pour les petites entreprises, et beaucoup de logiciels de facturation s’y raccordent pour vous.
L’e-reporting, lui, concerne ce que la facture électronique ne transmet pas : principalement vos ventes aux particuliers et certaines opérations avec l’étranger. Ainsi, vous envoyez périodiquement un résumé de ces opérations, toujours via votre plateforme. Il démarre également en septembre 2027 pour les micro-entreprises, en même temps que l’émission.
Coût, complexité, sécurité : les vraies inquiétudes des indépendants
Ce sont d’ailleurs exactement les arguments des députés qui ont tenté de suspendre la réforme. Voici donc des réponses concrètes.
« Ça va me coûter cher »
Plusieurs plateformes agréées affichent une offre gratuite pour les indépendants, comme Tiime ou Indy. Notre conseil : comparez donc 2 ou 3 offres gratuites avant de payer quoi que ce soit, avec notre méthode pour choisir une plateforme agréée gratuite.
« C’est trop compliqué »
Avec un outil qui produit du Factur-X, vous facturez comme avant : seul le chemin d’envoi change. Notre conseil : faites ensuite un test sur une facture réelle avant l’échéance.
« Il n’y a pas de portail public gratuit »
C’est exact : l’État a renoncé en 2024 à un portail public pour émettre les factures. Tout passe donc par des plateformes privées agréées. Notre conseil : vérifiez ainsi que votre plateforme figure bien sur la liste officielle publiée sur impots.gouv.fr.
« Mes données seront-elles en sécurité ? »
L’administration fiscale immatricule et contrôle ces plateformes. Notre conseil : activez aussi la double authentification et méfiez-vous des mails qui imitent votre plateforme.
Attention aussi aux arnaques : des faux mails « Mettez-vous en conformité avant demain » circulent. Or, votre plateforme ne vous demandera jamais votre mot de passe par mail.
Facturation électronique : ce que risque un auto-entrepreneur
Par ailleurs, la loi de finances pour 2026 a nettement augmenté les amendes :
50 €
par facture envoyée hors format électronique (15 € auparavant)
500 €
par envoi d’e-reporting oublié (250 € auparavant)
Dans les deux cas, le plafond atteint 15 000 € par an.
Par exemple, pour un artisan qui émet 20 factures professionnelles par mois, cela représente jusqu’à 1 000 € d’amende par mois. Pourtant, beaucoup de guides en ligne citent encore les anciens montants. (service-public.fr, CAPEB)
Bref, une amende imprévue pèse vite sur une petite trésorerie. Si vos revenus varient d’un mois sur l’autre, prenez l’habitude d’anticiper les dépenses irrégulières avec un budget mensuel simple et son tableau Excel gratuit.
Checklist facturation électronique de l’auto-entrepreneur pour septembre 2027
- D’abord, faites le point sur vos clients : combien sont des professionnels, combien des particuliers ?
- Ensuite, récupérez le SIREN de vos clients professionnels et ajoutez-le à votre fichier clients.
- Ouvrez un compte sur une plateforme agréée : elle accueille dès aujourd’hui les factures de vos fournisseurs (c’est déjà obligatoire), et elle enverra les vôtres demain.
- Puis passez à un outil qui produit des factures Factur-X plutôt qu’un modèle Word ou Excel.
- Enfin, testez avant l’échéance : envoyez quelques factures électroniques dès 2027 pour éviter la panique de la rentrée.
Votre planning d’ici septembre 2027
- Décembre 2026 : choisir une plateforme agréée (la réception est déjà obligatoire). ⏱ 1 heure
- Janvier à mars 2027 : ensuite, compléter le SIREN de vos clients professionnels, au fil des nouveaux devis. ⏱ 5 minutes par client
- Avril à juin 2027 : puis passer à un outil qui produit des factures Factur-X et le relier à votre plateforme. ⏱ une demi-journée
- Juillet à août 2027 : enfin, envoyer vos premières factures électroniques à un ou deux clients pros, pour tester. ⏱ 1 heure
- 1er septembre 2027 : toutes vos factures pros passent par la plateforme, et l’e-reporting démarre pour les particuliers.
À lire aussi sur Finances Sereines :
- Services de proximité : des idées pour un complément de revenu en auto-entrepreneur
- Devenir convoyeur de véhicules
- Créer un SaaS sans coder
Votre logiciel fabrique le devis. AdminPilot le fait signer.
D’abord, combien de vos devis restent sans réponse ? AdminPilot Solo est l’assistant des artisans indépendants pour transformer leurs devis en chantiers signés.
- Soyez prévenu quand votre client ouvre le devis : c’est le bon moment pour l’appeler
- Ensuite, des relances prêtes au bon jour (J+3, J+10, J+21), envoyées par WhatsApp, SMS ou e-mail en un clic
- Puis chiffrez depuis le chantier par photo, vidéo ou dictée, avec vos propres prix
- De plus, comprenez vos devis perdus (trop cher, sans réponse, concurrent) pour en signer davantage
- Enfin, devis signé ? La facture Factur-X est incluse : pré-remplie avec les nouvelles mentions obligatoires, prête à déposer sur votre plateforme agréée
Gratuit pour le suivi des devis et les relances, sans carte bancaire et sans limite de durée. Confort à 19 € HT/mois avec le chiffrage assisté et la facture électronique, 14 jours d’essai sans carte bancaire.
Petit glossaire de la facturation électronique pour auto-entrepreneur
- Plateforme agréée (PA) : opérateur privé immatriculé par l’administration fiscale, par lequel passent vos factures électroniques. Anciennement appelée PDP.
- Factur-X : format hybride. Vous lisez la facture comme d’habitude, et un logiciel en extrait les informations glissées à l’intérieur.
- UBL / CII : deux formats sans mise en page, faits uniquement de données XML, plutôt destinés aux logiciels comptables.
- E-invoicing : autrement dit, l’émission de factures électroniques entre entreprises établies en France.
- E-reporting : autrement dit, la transmission à l’administration des données de vente aux particuliers et des opérations internationales.
- Annuaire : liste centrale qui indique à quelle plateforme envoyer les factures de chaque entreprise, grâce à son SIREN.
- Franchise en base de TVA : régime des auto-entrepreneurs qui ne facturent pas la TVA (art. 293 B du CGI). Il ne dispense pas de la réforme.
Facturation électronique auto-entrepreneur : questions fréquentes
Je suis en franchise de TVA, suis-je concerné ?
Oui. En effet, la franchise en base ne vous dispense pas de la réforme si vous facturez des professionnels.
Je ne travaille qu’avec des particuliers, je dois faire quoi ?
Pas besoin d’émettre des factures électroniques. Cependant, vous devrez faire l’e-reporting à partir de septembre 2027, et pouvoir recevoir les factures électroniques de vos fournisseurs.
Est-ce que je peux continuer à envoyer mes factures en PDF ?
À vos clients particuliers, oui. À vos clients professionnels, non : à partir de septembre 2027, il faudra un fichier Factur-X, UBL ou CII qui transite par votre plateforme.
Faut-il payer pour sa plateforme ?
Cela dépend. Certaines proposent par exemple une offre gratuite pour les petites entreprises. Comparez avant de choisir.
Existe-t-il une facturation électronique gratuite pour auto-entrepreneur ?
Oui. Plusieurs plateformes agréées et logiciels proposent une formule gratuite pour les petits volumes. Vérifiez toutefois qu’elle couvre bien la réception, l’émission et l’e-reporting, et pas seulement l’un des trois.