Informations vérifiées le 19 novembre 2026 · Repères pour les particuliers en France
Pour faire des économies au quotidien, commencez par une dépense inutile, vos courses et les factures à venir. Choisissez une action réalisable, calculez son gain après les frais éventuels, puis vérifiez l’économie sur vos dépenses réelles.
Voici 15 pistes pour adapter cette méthode à votre foyer, avec des exemples chiffrés et les erreurs à éviter. Aucun montant d’économie n’est garanti : vos possibilités dépendent de vos charges, de vos revenus et de vos contraintes. Si l’essentiel absorbe déjà vos ressources, la partie sur les aides vous indique où chercher un accompagnement.
| Si vous n’agissez pas | Solution et bénéfice |
|---|---|
| Multiplier les petits efforts peut prendre du temps sans changer la facture. | Commencez par un poste qui pèse réellement sur votre budget pour tester une économie mesurable. |
| Une économie supposée peut passer dans une autre dépense. | Comparez le total payé avant et après pour savoir si la somme a vraiment été libérée. |
1. Comment faire des économies au quotidien : commencer par un état des lieux 🔍
Erreur à éviter : confondre solde bancaire et argent disponible. Pour faire des économies au quotidien, commencez par analyser vos trois derniers relevés. Distinguez ensuite charges fixes, besoins courants et achats facultatifs. Avant de dépenser, déduisez les prélèvements à venir : avec 450 € sur le compte et 300 € de factures attendues, il reste 150 € pour les autres besoins, dont les courses et les déplacements. Ce suivi permet de repérer les dépenses ajustables, sans vous imposer de restrictions irréalistes. Toutefois, si vos revenus ne couvrent pas l’essentiel, recherchez les aides accessibles et un accompagnement adapté.
Premier pas : prenez dix minutes pour identifier trois dépenses à examiner.
2. Choisir les économies qui rapportent vraiment à votre foyer 💸
Erreur à éviter : traquer les centimes en oubliant les contrats coûteux. Pour faire des économies au quotidien, commencez par les actions simples : supprimer un abonnement inutilisé ou comparer vos forfaits. Ensuite, évaluez le gain net, le temps nécessaire et l’impact sur votre confort. Pensez également à déduire les frais éventuels. Par exemple, économiser 8 € par mois représente 96 € par an, mais seulement 66 € la première année avec 30 € de frais. Les exemples du tableau ci-dessous sont donc illustratifs, sans garantie de résultat. Enfin, privilégiez les économies durables et évitez de dépenser ailleurs les sommes conservées.
| Action et hypothèse illustrative | Gain calculé | Effort à prévoir | Point à vérifier |
|---|---|---|---|
| Supprimer un abonnement inutilisé à 12 €/mois | 144 €/an | Ponctuel | Conditions de résiliation |
| Réduire un forfait de 8 €/mois | 96 €/an avant frais | Comparaison initiale | Tarif après promotion et couverture |
| Remplacer deux repas achetés à 12 € par deux repas à 4 €, chaque semaine | 64 € sur quatre semaines | Cuisine et organisation | Coût des ingrédients réellement utilisés |
| Ne plus jeter 5 € de nourriture par semaine | 20 € sur quatre semaines | Gestion des stocks | Économie à constater sur les achats |
| Emprunter un outil plutôt que l’acheter 60 € | 60 € une fois, hors frais | Organisation ponctuelle | Disponibilité et conditions du prêt |
3. Faire le tri dans les abonnements et comparer les contrats
Erreur à éviter : choisir un contrat uniquement pour son prix d’appel. Une hausse après promotion ou des garanties insuffisantes peuvent annuler l’économie. Pour réduire vos dépenses au quotidien, commencez par examiner le coût annuel, l’utilisation et l’échéance de vos abonnements. Résiliez ensuite les services inutilisés et comparez les contrats utiles à prestations équivalentes. Pour une assurance, vérifiez les garanties, exclusions et franchises ; pour un forfait mobile, la couverture et le tarif après promotion. Vous pouvez également demander une meilleure offre à votre fournisseur. Enfin, conservez les conditions annoncées et contrôlez la première facture : une économie promise doit apparaître dans les montants payés. Renouvelez ce bilan lorsque vos besoins ou les tarifs évoluent.
Pour chiffrer ces pistes, utilisez notre outil sur les petites dépenses et les abonnements. Vous pourrez comparer vos habitudes et retenir quelques actions.
4. Préparer des repas économiques compatibles avec votre emploi du temps
Erreur à éviter : faire les courses sans liste ni inventaire. Les doublons et les oublis entraînent du gaspillage et des achats de dépannage. Pour réduire votre budget alimentaire, vérifiez d’abord vos placards, prévoyez quelques repas, puis notez les ingrédients manquants. Gardez également une solution rapide pour les journées chargées : portions congelées, omelette ou soupe. Un repas de secours limite les dépenses dans l’urgence. Comparez ensuite les prix au kilo ou au litre : grands formats, produits locaux et vrac ne sont pas systématiquement moins chers. Enfin, adaptez la préparation à votre temps disponible. Deux repas anticipés peuvent être plus utiles qu’un programme trop contraignant.
Avant de partir, préparez votre panier avec le calculateur de budget courses. Il tient compte de vos provisions et du prix des paquets réellement achetés.
Astuce à tester : préparez trois repas avec vos provisions
Supposons que vous ayez déjà du riz, des pâtes, des lentilles et une boîte de tomates. Voici comment partir de ces provisions, en adaptant les quantités au nombre de personnes et à vos besoins :
- Choisissez trois repas : riz aux légumes et aux œufs, pâtes à la tomate et aux lentilles, puis soupe de légumes avec du pain.
- Écrivez uniquement les achats manquants : œufs, légumes et pain dans cet exemple, après vérification de vos autres ingrédients. Un même légume peut servir dans le riz et dans la soupe.
- Chiffrez les paquets achetés : comparez le total avec votre enveloppe disponible avant de partir. Au retour, gardez le ticket pour remplacer les estimations par les prix payés.
Coût du repas et passage en caisse ne sont pas la même chose. Exemple fictif : un paquet de riz de 1 kg à 2 € fournit 200 g utilisés dans une recette, soit 0,40 € de riz. Si vous devez acheter le paquet, il faut pourtant prévoir 2 € en caisse. Les provisions déjà présentes ont aussi un coût, même si vous ne les rachetez pas cette semaine.
Avant de reprendre un défi « une semaine à 50 € », précisez le nombre de personnes, les repas couverts, les provisions utilisées et les produits inclus ou exclus. Le montant d’une vidéo est un exemple à examiner, pas une norme à atteindre.
Pour comparer deux paniers sans vous fier seulement aux promotions, consultez notre méthode pour comparer les prix des courses entre deux magasins.
5. Réduire le gaspillage sans prendre de risques alimentaires
Erreur à éviter : acheter trop pour payer moins à l’unité. Les produits inutilisés immobilisent votre argent ; ceux qui périment annulent l’économie espérée. Un aliment moins cher ne constitue une bonne affaire que s’il est consommé. Les grands lots et les paniers d’invendus perdent leur intérêt lorsque leur contenu dépasse vos besoins. Pour vérifier votre gain réel, découvrez comment calculer si un panier anti-gaspi est économique. Avant l’achat, pensez aux repas possibles, aux quantités et aux conditions de conservation. À la maison, placez les produits à utiliser rapidement dans une zone visible et datez vos préparations. Anticiper leur utilisation vaut mieux que découvrir trop tard un produit oublié. Distinguez aussi les mentions figurant sur les emballages : la date limite de consommation, « à consommer jusqu’au », doit être respectée. La date de durabilité minimale, « à consommer de préférence avant », concerne surtout la qualité ; son dépassement ne justifie pas automatiquement de jeter le produit, à condition que l’emballage et la conservation soient appropriés. Après ouverture, les indications spécifiques comptent également. Source : Service Public, dates de consommation. Une fois par semaine, observez ce qui a été jeté et pourquoi. Réduire ensuite les quantités achetées permet de transformer ce constat en économie, sans chercher à terminer un aliment douteux pour éviter une perte.
6. Freiner les achats impulsifs et déjouer les promotions 🧠🏷️
Erreur à éviter : acheter uniquement parce que c’est soldé. Une promotion sur un produit inutile reste une dépense supplémentaire. Pour éviter les achats impulsifs et économiser au quotidien, attendez d’abord 24 à 48 heures avant un achat non essentiel. Vérifiez ensuite son utilité et les alternatives disponibles chez vous. Désactivez également les notifications commerciales si elles favorisent vos commandes. Si le stress déclenche vos achats, cherchez une autre façon de décompresser. Par ailleurs, méfiez-vous des fausses économies : ajouter un article à 15 € pour éviter 5 € de livraison coûte finalement 10 € de plus. De même, le cashback n’est intéressant que s’il accompagne un achat prévu. Comparez donc le montant total payé, pas seulement la remise affichée.
Pour le Black Friday, notre guide Black Friday 2026 vous aide à repérer les vraies promotions et à calculer l’économie réelle.
À retenir : « Une promotion ne transforme pas une envie en besoin. »
Avant de compter une remise dans vos économies, vérifiez dans quels cas le cashback est réellement rentable.
7. Emprunter, réparer et acheter d’occasion avec discernement
Erreurs à éviter : confondre petit prix et bonne affaire, ou acheter pour économiser sans calculer. Un objet fragile ou sous-utilisé peut finalement coûter davantage. Avant de remplacer un objet, vérifiez si un entretien, une pièce ou une réparation peut prolonger son usage. Un devis permet de comparer les options sans supposer que réparer est toujours rentable. Examinez ensuite l’emprunt pour un besoin occasionnel : une perceuse utilisée une journée ne nécessite pas forcément un achat. Pour l’occasion ou le reconditionné, regardez l’état, les accessoires, les conditions de retour et les garanties proposées. Le prix d’achat compte moins que le service réellement obtenu. Un vêtement à trente euros porté cinquante fois revient à soixante centimes par utilisation ; un article à dix euros porté une seule fois coûte davantage à l’usage. Cet exemple ne signifie pas qu’un produit cher sera forcément durable. Il invite à évaluer vos habitudes avant de payer. Évitez également d’acheter un appareil censé vous faire économiser sans calculer son amortissement. Avec 120 euros investis pour deux euros économisés par utilisation, soixante utilisations sont nécessaires, hors frais supplémentaires. La disponibilité immédiate de cette somme reste une autre contrainte à considérer.
Un appareil vous pose problème ? Notre guide réparer ou remplacer son électroménager vous aide à comparer les options.
8. Réduire les consommations d’énergie et d’eau sans dépenses inutiles
Erreur à éviter : repousser un entretien nécessaire. Une fuite ou un appareil négligé peut augmenter les dépenses et provoquer une réparation plus coûteuse. Avant d’acheter un équipement présenté comme économique, regardez vos consommations et vos habitudes. Commencez par les actions sans investissement : utiliser les programmes éco adaptés, faire sécher le linge à l’air libre lorsque c’est possible et éviter de chauffer inutilement les pièces. Fermer les volets la nuit et dégager les radiateurs peuvent aussi améliorer la gestion du chauffage. L’ADEME donne un ordre de grandeur d’environ 7 % de consommation de chauffage en moins pour un degré de moins. Il ne s’agit ni de sept pour cent sur toute votre facture, ni d’un résultat garanti dans chaque logement. Source : ADEME, gestes pour économiser l’énergie. Préservez une température adaptée aux occupants et n’obstruez pas les ventilations. Pour l’eau, surveillez les fuites, raccourcissez les écoulements inutiles et examinez l’intérêt de mousseurs compatibles avec vos robinets. Enfin, comparez plusieurs périodes avec prudence : météo, présence au domicile et tarifs peuvent expliquer une variation. Une baisse de facture ne mesure donc pas, à elle seule, l’efficacité exacte d’une nouvelle habitude.
Si vous êtes locataire, retrouvez les gestes adaptés dans notre article pour réduire sa facture d’électricité sans travaux.
9. Examiner le coût réel des déplacements et du logement 🚗🏠
Erreur à éviter : comparer uniquement le prix affiché. Pour réduire vos dépenses de transport et de logement, calculez d’abord le coût total. Une voiture implique carburant, assurance, entretien, stationnement et éventuel financement. Comparez ensuite le covoiturage, les transports collectifs ou le vélo selon vos possibilités. La solution doit respecter vos horaires, votre santé et vos contraintes familiales. En effet, un véhicule moins gourmand ne compense pas automatiquement son prix d’achat. De même, un loyer inférieur peut entraîner des frais de déménagement, de transport ou de stockage. Avant de louer ponctuellement un bien, vérifiez également les autorisations, l’assurance et les obligations applicables. Enfin, comparez les dépenses sur une même durée : les frais annexes peuvent absorber l’économie espérée.
10. Anticiper les dépenses annuelles et les fins de mois difficiles
Erreur à éviter : oublier les dépenses irrégulières. Cadeaux de Noël, rentrée scolaire et entretien peuvent déséquilibrer votre budget lorsqu’ils ne sont pas anticipés. Pour mieux gérer votre budget au quotidien, inscrivez d’abord ces dépenses dans un calendrier annuel et estimez leur montant. Par exemple, prévoir 240 € dans huit mois signifie réserver 30 € par mois, si rien n’est déjà épargné et si vos ressources le permettent. Sinon, ajustez la dépense ou recherchez une solution suffisamment tôt. Ajoutez également les dates de revenus et de prélèvements : un budget mensuel équilibré peut cacher une semaine difficile. Si nécessaire, demandez au créancier un changement de date. Ainsi, vous limitez les paiements dans l’urgence et préservez votre réserve pour les véritables imprévus.
11. Garder des loisirs et éviter le budget impossible à tenir
Erreur à éviter : supprimer tous les plaisirs d’un coup. Une restriction excessive peut entraîner frustration, achats de compensation et abandon du budget. Pour économiser au quotidien sans se priver, identifiez d’abord les activités qui vous apportent du repos ou du lien social. Selon vos moyens, consacrez-leur une enveloppe. Explorez ensuite les alternatives accessibles : bibliothèque, activités municipales, repas partagés ou sorties gratuites. Un budget durable respecte vos priorités et votre temps. Toutefois, un défi sans achats perd son intérêt si vous dépensez davantage ensuite. Évitez également de vouloir tout fabriquer ou comparer chaque centime : l’effort peut devenir épuisant. Privilégiez donc quelques changements simples et tenables, sans culpabiliser à chaque dépense plaisir.
12. Vérifier ses aides quand les efforts ne suffisent plus 🔍🤝
Erreur à éviter : vous culpabiliser et abandonner après un écart. Cela peut retarder les démarches utiles et vous éloigner du suivi de vos comptes. Lorsque les dépenses essentielles absorbent les revenus, les conseils de consommation atteignent leurs limites. Ne pas parvenir à épargner ne prouve pas une mauvaise gestion. Une baisse de ressources, un loyer élevé ou des dépenses de santé peuvent réduire fortement les choix disponibles. Le portail public Mes droits sociaux permet d’examiner les prestations auxquelles votre situation pourrait donner accès. Une simulation reste une estimation : l’organisme compétent vérifie ensuite les conditions et la demande. Source : Mes droits sociaux. Refaire cette vérification après un changement familial ou professionnel peut être utile. Si les factures s’accumulent, un Point conseil budget propose un accompagnement gratuit, confidentiel et personnalisé, ouvert à tous. Source : ministère des Solidarités. Préparer vos relevés, vos charges et les courriers reçus facilite l’échange. L’objectif est d’identifier les démarches et priorités adaptées à votre situation, avant d’ajouter des restrictions. Économiser ne devrait pas conduire à reporter des soins nécessaires ou à réduire des besoins essentiels pour atteindre un objectif arbitraire fixé par une méthode générale.Faites le point sur vos droits — Accédez au simulateur public Mes droits sociaux.
Si les dettes s’accumulent, consultez les premières démarches et les aides gratuites face à l’endettement.
13. Utiliser les enveloppes pour rendre les limites visibles ✉️
Erreur à éviter : multiplier les outils et les contraintes. Une organisation trop complexe augmente la charge mentale et risque de vous décourager. Pour gérer votre budget avec la méthode des enveloppes, attribuez d’abord un montant à deux ou trois catégories : courses, sorties ou achats personnels. Un carnet, des espèces ou un outil numérique suffisent. Fixez ensuite les montants selon vos dépenses réelles, puis ajustez-les progressivement. Une enveloppe vide signale un ajustement possible, pas une raison de négliger un besoin essentiel. Ainsi, si elle s’épuise trop vite, vérifiez le montant prévu et les dépenses oubliées. Pour visualiser cette organisation, la vidéo « La méthode des enveloppes » d’EDUCFI Banque de France complète ces conseils. Enfin, distinguez les dépenses à plafonner des charges obligatoires à anticiper.
▶
La méthode des enveloppes
EDUCFI Banque de France
Voir la vidéo sur YouTube ↗Vidéo — La méthode des enveloppes, EDUCFI Banque de France · Publication : décembre 2024. Lecture sur demande.
14. Donner une destination aux économies réalisées 🚀
Erreur à éviter : redépenser automatiquement l’argent économisé. Réduire une facture ne renforce votre sécurité que si la différence reste disponible pour vos besoins ou vos projets. Pour conserver vos économies au quotidien, attribuez-leur d’abord une destination : prochaine facture, dépense prévue ou réserve pour les imprévus. Choisissez ensuite un montant compatible avec vos charges essentielles. En effet, une épargne trop ambitieuse peut déséquilibrer votre budget. Si vos revenus varient, basez-vous donc sur les sommes réellement reçues. Par ailleurs, utiliser une réserve pour son objectif initial n’est pas un échec : elle remplit son rôle. Enfin, mesurez aussi vos progrès par les factures réglées sans urgence et la tranquillité retrouvée.
Pour donner une destination à cette marge, préparez un plan d’épargne adapté à votre budget. Le calendrier permet de prévoir des pauses tout en gardant une réserve pour les imprévus.
À partager : « Un budget utile vous aide à décider avant que l’urgence décide pour vous. »
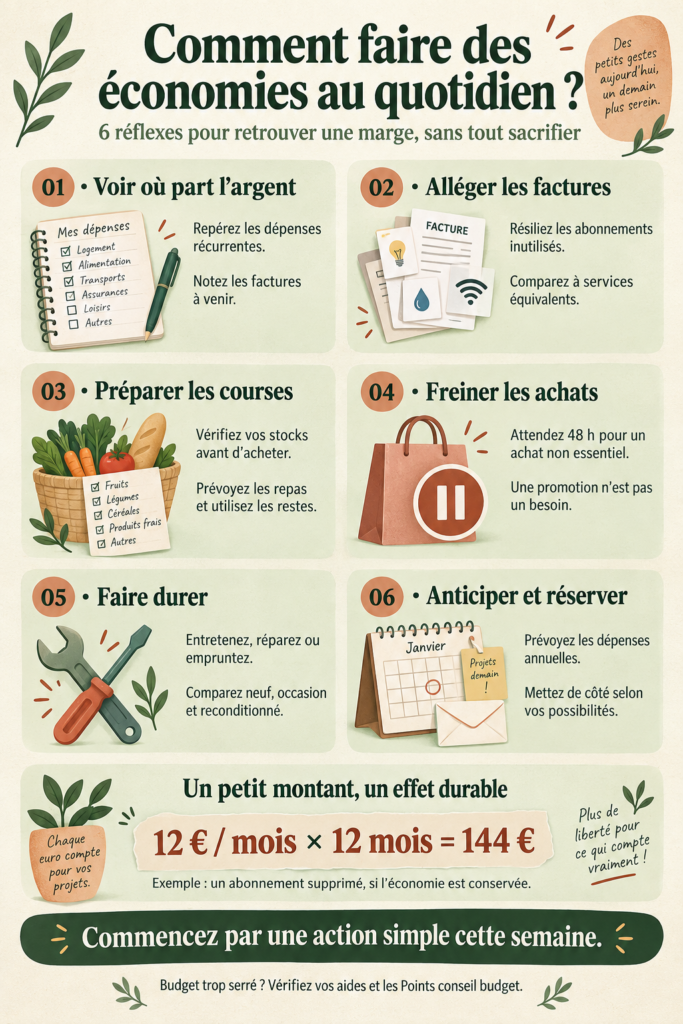
Un petit montant, un effet qui dure
12 € par mois, soit 144 € sur 12 mois. Exemple calculé, sous réserve de conserver chaque somme. Aucun rendement supposé.
15. Installer une routine simple et avancer pendant trente jours 🔄
Erreur à éviter : ne jamais mesurer vos économies. Sans bilan, vous risquez de poursuivre des efforts peu efficaces. Pour économiser au quotidien durablement, observez d’abord vos dépenses, organisez vos courses, puis anticipez vos factures. Après quatre semaines, comparez les résultats. Dix minutes de suivi régulier permettent d’ajuster votre budget sans multiplier les contraintes. Si vous partagez les dépenses, répartissez également les démarches. Après un écart, cherchez sa cause, puis reprenez vos habitudes sans culpabiliser. Enfin, calculez les gains réels en déduisant les frais supplémentaires et évaluez le temps consacré : une économie ponctuelle ne se répète pas forcément chaque mois. Conservez donc les changements utiles et simplifiez ceux qui vous épuisent.
Votre prochain geste : choisissez une action de ce guide et fixez une date pour la réaliser.
Pour suivre le résultat de ces changements, utilisez notre tableau de budget mensuel Excel gratuit : comparez les dépenses prévues et réellement payées d’un mois à l’autre.
Votre avis après lecture
Quelle idée vous paraît la plus facile à appliquer au quotidien ?
Partagez votre retour dans les commentaires : ce qui vous a aidé, ce qui reste flou ou un sujet que vous aimeriez voir abordé. Quelques lignes suffisent. Merci pour votre contribution !
Pour préserver votre vie privée, ne partagez pas de coordonnées bancaires, de documents personnels ni de détails financiers confidentiels.